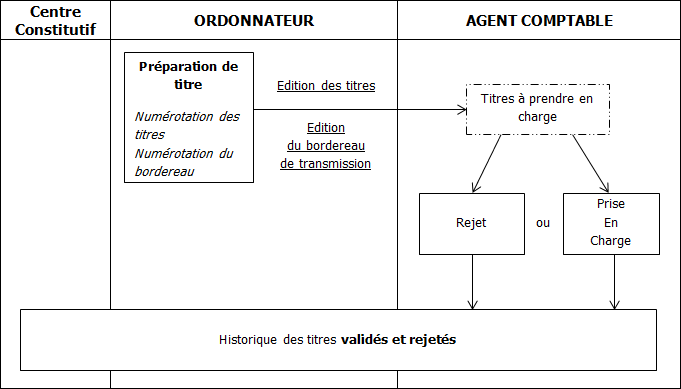
La préparation de titre se traduit par la production par l’ordonnateur :
•des titres : pièces à transmettre à l’agent comptable pour le recouvrement,
•d’un bordereau de transmission : pièce accompagnant le lot de titres,
•des avis des sommes à payer (en historique des titres).
 Un titre est multi-imputations budgétaires.
Le titre est :
•mono client,
•mono facture,
mais aussi :
•pluri origines de financement,
•pluri comptes budgétaires,
•pluri taux de TVA,
•pluri TVA récupérable.
La préparation des titres est faite à partir d’une sélection des liquidations validées, tous centres confondus :
Les titres sont numérotés automatiquement par une numérotation unique et continue sur l’établissement quelque soit le centre et par exercice.
Il existe deux types de bordereaux :
➢le bordereau de transmission numéroté par une numérotation unique et continue sur l’établissement et par exercice. Il est édité à la suite des titres.
➢le bordereau journal qui a le même numéro que le bordereau de transmission mais qui est édité par l'entrée : historique des bordereaux de titres. Il est plus détaillé et indique les pièces rejetées. Il doit être édité de façon chronologique et transmis à votre agent comptable.
Les liquidations en attente de titrage sont classées par centre, de la plus ancienne à la plus récente en date.
Parmi cette liste, l’opérateur peut sélectionner un ensemble de pièces pour les voir regroupées sur le même bordereau.
Les critères possibles de regroupement sont par exemple :
✓ le centre,
✓ le client,
✓ le numéro de facture,
✓ la date de création ou de facturation,
✓ l’origine de financement…
 La préparation des titres se termine par l’édition automatique des titres et de leur bordereau de transmission.
 Le circuit d'un titre :